Aprov: Cartões de Crédito
ROCKET MEDIA
- 4,9
- 3.69K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
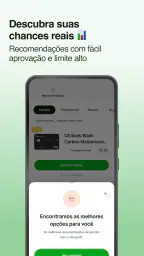
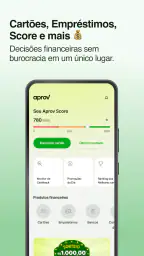
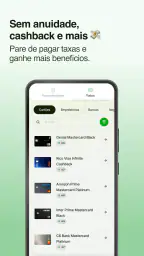
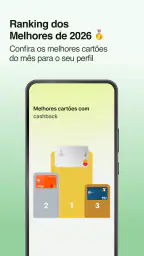
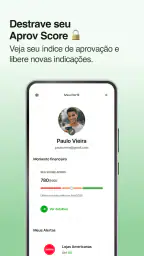
Aprov: Cartões de Crédito Prós e contras
Prós
- Organiza cartões e faturas em uma única interface.
- Permite acompanhar limites e gastos com mais praticidade.
- Ajuda a visualizar datas de vencimento das faturas.
- Pode facilitar a comparação de benefícios entre cartões.
- Interface voltada para quem busca controle financeiro simples.
Contras
- A utilidade depende da compatibilidade com os cartões do usuário.
- Pode exigir permissões e dados financeiros sensíveis.
- Informações podem sofrer atraso em relação ao app do banco.
- Alguns recursos podem estar limitados ao plano ou parceiro.
- Não substitui o acompanhamento oficial feito pelo banco emissor.
 Análise por All-app
Escolher um cartão de crédito pode parecer simples até você comparar limite, perfil, chances de aprovação e condições oferecidas por diferentes instituições. Foi justamente nesse ponto que eu testei o Aprov: Cartões de Crédito, um aplicativo de finanças da ROCKET MEDIA que tenta tornar essa busca mais direta. A proposta é ajudar o usuário a encontrar um cartão compatível com o limite desejado, sem depender apenas de pesquisas soltas na internet ou de várias tentativas feitas sem planejamento.
Minha impressão geral é que ele funciona melhor como uma ferramenta de descoberta e organização do que como uma solução completa para cuidar da vida financeira. Eu não o trataria como substituto do aplicativo do banco, de uma análise cuidadosa das tarifas ou de uma consulta ao contrato. Ainda assim, para quem está procurando um cartão e quer começar por opções mais alinhadas ao próprio momento, a experiência é prática e pode economizar tempo.
O aplicativo é gratuito para baixar e tem classificação livre, o que facilita o primeiro contato. Ao mesmo tempo, existem compras dentro do app, com valores que vão de R$ 9,90 a R$ 149,99 por item. Por isso, eu recomendo explorar a experiência inicial com calma antes de considerar qualquer gasto adicional. A versão atual é a 1.13.7, compatível com Android 7.0 ou superior.
Como eu usaria o app no dia a dia
Eu reservaria alguns minutos para transformar a busca em uma decisão prática: anotaria a finalidade do cartão, a faixa de limite que faz sentido e o custo que aceito manter. Depois, usaria o app para organizar possibilidades e compararia cada candidata com meus gastos reais, não com benefícios que talvez eu nunca aproveite. Essa rotina também me ajudaria a perceber quando é melhor parar de procurar e seguir diretamente com uma instituição que já conheço.
O fluxo básico começa pela definição do objetivo
Eu começaria usando o Aprov com uma pergunta bem concreta: “que tipo de cartão estou tentando encontrar?”. Essa distinção faz diferença. Uma pessoa pode estar atrás de um limite maior para concentrar despesas mensais, enquanto outra só quer um cartão de entrada para compras online ou para construir um histórico de relacionamento com uma instituição.
Em vez de abrir o aplicativo sem uma meta, vale ter uma faixa de limite em mente e saber quais características são realmente importantes. Se anuidade, benefícios, facilidade de aprovação ou aceitação internacional forem prioridades, eu anotaria isso antes de iniciar a busca. Assim, o aplicativo deixa de ser apenas uma vitrine de possibilidades e passa a fazer parte de um processo de decisão mais organizado.
O ponto forte está nessa orientação inicial. Muitas pessoas procuram cartões clicando em ofertas aleatórias, sem perceber que o limite desejado pode não combinar com o perfil financeiro atual. O Aprov ajuda a direcionar a procura para uma necessidade específica, mas a decisão final ainda depende da leitura das condições apresentadas e da avaliação feita pela instituição emissora.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O que eu conferiria antes de aceitar qualquer indicação
Eu não usaria uma eventual indicação como aprovação garantida. A palavra “aprovado” pode criar uma expectativa maior do que a realidade, especialmente quando o usuário está ansioso para conseguir crédito. Na prática, a análise pode considerar informações pessoais, renda, histórico e outros critérios definidos pela instituição responsável pelo cartão.
Por isso, meu procedimento seria comparar a opção encontrada com pelo menos duas alternativas conhecidas. Eu verificaria a existência de anuidade, regras de isenção, juros, tarifas, benefícios e exigências para manter as vantagens. Também observaria se o limite é inicial ou se existe possibilidade de revisão posterior, porque um cartão que parece adequado na tela pode não resolver a necessidade real depois da contratação.
Esse cuidado é especialmente importante para quem busca crédito para uma compra grande. Se a pessoa precisa parcelar um eletrodoméstico, uma viagem ou um curso, não basta encontrar um cartão com limite anunciado como interessante. É preciso entender se o limite estará disponível, se haverá espaço para outras despesas e quanto o parcelamento vai comprometer o orçamento dos meses seguintes.
Um cenário cotidiano em que ele pode ajudar
Imagine alguém que recebe o salário em uma conta digital, usa um cartão básico e quer encontrar uma alternativa com limite mais confortável. Em vez de solicitar cartões em sequência, essa pessoa pode usar o Aprov para organizar a procura, separar as opções que parecem compatíveis e depois conferir diretamente as condições de cada emissor.
Eu faria uma pequena lista com três critérios: limite pretendido, custo anual aceitável e finalidade principal. Se o cartão for para despesas recorrentes, benefícios chamativos talvez tenham menos importância do que uma anuidade controlada. Se for para viagens, a análise pode mudar. O aplicativo ajuda a iniciar essa triagem, mas a planilha mental ou escrita continua sendo útil para não se deixar levar por uma oferta isolada.
O ganho mais realista, nesse cenário, é reduzir a dispersão. Em vez de pesquisar durante horas em páginas diferentes, o usuário parte de uma ferramenta dedicada ao tema. O resultado não é necessariamente um cartão aprovado de imediato, mas uma busca mais estruturada e menos impulsiva.
Configurações e informações que merecem atenção
Eu conferiria cuidadosamente todos os campos solicitados durante o uso. Em aplicativos financeiros, preencher dados rapidamente pode levar a erros que prejudicam a qualidade das sugestões ou tornam a experiência confusa. Informações de renda, ocupação e objetivo de crédito devem ser inseridas com consistência, sem tentar “melhorar” o perfil para parecer mais elegível.
Também vale revisar qualquer preferência antes de avançar. Se o usuário procura um limite específico, uma faixa muito ampla pode gerar resultados pouco úteis. Da mesma forma, marcar interesse em benefícios que não serão utilizados só aumenta o ruído na comparação. Minha dica é tratar cada escolha como um filtro: quanto mais honesta e objetiva for a configuração, mais fácil será avaliar o que aparece.
Eu ainda manteria atenção às telas de encaminhamento. Quando um aplicativo apresenta alternativas de crédito, o próximo passo pode levar a uma página ou processo de outra empresa. Antes de concluir, eu confirmaria quem está oferecendo o produto, quais termos estão sendo apresentados e se a solicitação corresponde ao cartão que despertou meu interesse.
Hábitos que tornam a busca mais rápida
Depois de entender o funcionamento, eu adotaria um padrão repetível. Primeiro, definiria a finalidade do cartão. Depois, escolheria uma faixa de limite realista, eliminaria opções com custos incompatíveis e só então analisaria benefícios. Essa ordem evita que vantagens secundárias dominem a decisão antes de questões básicas, como preço e capacidade de pagamento.
Outro hábito útil é registrar as opções analisadas. Não precisa ser algo complicado: nome da instituição, limite pretendido, anuidade, benefício principal e observação sobre o processo já bastam. Isso impede que o usuário volte várias vezes à mesma oferta ou confunda cartões parecidos. Para mim, esse é um dos usos mais inteligentes do app: servir como ponto de partida para uma comparação disciplinada.
Eu também evitaria fazer várias solicitações em sequência apenas por curiosidade. Mesmo quando a ferramenta facilita encontrar alternativas, pedir crédito repetidamente pode não ser uma boa estratégia. O ideal é escolher as opções mais coerentes com o perfil e verificar cada uma com calma. Mais tentativas não significam automaticamente mais chances de conseguir um bom cartão.
Como combinar o app com os aplicativos bancários
O Aprov não substitui o aplicativo da instituição financeira. Eu usaria cada ferramenta para uma etapa diferente: o Aprov para descobrir e organizar possibilidades; o app do banco ou emissor para acompanhar fatura, limite, pagamentos, tarifas e regras específicas. Essa separação deixa mais claro o que é pesquisa e o que já representa uma relação financeira efetiva.
Depois de encontrar uma opção interessante, eu confirmaria as informações na fonte responsável antes de concluir. Detalhes como anuidade promocional, condições de isenção e benefícios podem depender de regras próprias. O aplicativo pode facilitar a descoberta, mas o contrato e os canais oficiais devem orientar a contratação.
Esse fluxo também ajuda a evitar uma confusão comum: achar que o limite desejado é uma promessa do aplicativo. Eu interpretaria qualquer resultado como uma possibilidade de análise, não como garantia. A aprovação e o limite final pertencem à instituição emissora, e essa diferença precisa ficar clara para não criar expectativas erradas.
Onde usuários experientes podem ganhar eficiência
Quem já tem alguma experiência com cartões pode usar o aplicativo de forma mais seletiva. Em vez de procurar “o melhor cartão”, eu procuraria o melhor encaixe para uma finalidade específica. Um cartão para despesas fixas, outro para compras internacionais ou uma alternativa sem custo recorrente são objetivos diferentes e não deveriam ser misturados na mesma avaliação.
Também é útil revisar a escolha depois de algum tempo, principalmente quando a renda, os gastos ou as prioridades mudam. Um cartão que fazia sentido no início pode deixar de ser adequado se o usuário passou a pagar por benefícios que não aproveita. O Aprov pode voltar a ser útil nesse momento como ferramenta de pesquisa, mas a decisão deve considerar o custo total de manter o produto atual.
Uma estratégia que eu considero prudente é começar pela necessidade mínima. Se o usuário precisa de um limite moderado e controle de gastos, não faz sentido perseguir uma opção sofisticada apenas por status. Benefícios têm valor quando são utilizados; caso contrário, podem apenas complicar a comparação e aumentar despesas.
Limites práticos e pontos de fricção
A principal limitação é que a ferramenta não elimina a análise de crédito. Quem procura uma resposta instantânea pode se frustrar ao descobrir que ainda terá de passar pelo processo da instituição escolhida. O app melhora a busca, mas não controla a decisão final, o limite liberado ou as condições individuais.
Também não é o melhor caminho para quem já sabe exatamente qual cartão quer contratar. Nesse caso, ir diretamente ao banco ou emissor pode ser mais rápido, especialmente se a pessoa já possui relacionamento e conhece as regras. O Aprov entrega mais valor para quem está comparando possibilidades ou não sabe por onde começar.
Outro ponto é o cuidado com compras dentro do aplicativo. Como o download é gratuito, eu não assumiria que toda a experiência ou qualquer recurso adicional será necessariamente sem custo. Antes de pagar por um item, eu avaliaria se ele realmente acrescenta algo ao meu processo de decisão e conferiria o valor exibido na própria tela.
A classificação livre torna o app acessível a diferentes faixas etárias, mas isso não significa que todos os usuários devam contratar crédito sem orientação. Para pessoas mais jovens ou sem experiência, eu recomendaria conversar com alguém de confiança e entender conceitos como fatura, juros, parcelamento e limite antes de aceitar qualquer produto.
Para quem ele faz sentido
Eu recomendaria o Aprov principalmente para quem está começando a pesquisar cartões, quer uma alternativa ao banco atual ou pretende organizar melhor uma busca por limite. Ele também pode ajudar quem costuma se perder entre anúncios e páginas de instituições diferentes, pois oferece um ponto inicial dedicado ao tema.
O aplicativo parece menos indicado para quem procura controle detalhado de orçamento, categorização de despesas ou acompanhamento completo da vida financeira. Nesse caso, um gerenciador financeiro ou o próprio aplicativo bancário provavelmente será mais adequado. A função central aqui é encontrar possibilidades de cartão, não substituir uma rotina de planejamento financeiro.
Também não o escolheria como única referência para uma decisão importante. Mesmo com uma média de 4,9 baseada em cerca de 68 mil avaliações e mais de um milhão de instalações, popularidade não substitui a leitura das condições do produto. Esses números mostram que a ferramenta despertou bastante interesse, mas não garantem que cada indicação será ideal para todos os perfis.
Minha avaliação sobre a maturidade do serviço
O fato de o aplicativo ter sido lançado em 25 de novembro de 2024 mostra que ele ainda pertence a uma fase relativamente recente de sua trajetória. Isso não é necessariamente negativo, mas me faz recomendar uma postura atenta a mudanças de interface, critérios e ofertas. Em serviços financeiros, a experiência pode evoluir rapidamente, e o usuário deve revisar as informações sempre que iniciar uma nova busca.
A versão 1.13.7 indica que o produto já passou por atualizações desde a chegada inicial. Para mim, isso reforça a importância de manter o aplicativo atualizado e de conferir se o sistema operacional do aparelho é compatível. Como funciona a partir do Android 7.0, ele atende aparelhos que ainda utilizam versões antigas, embora a experiência também dependa do desempenho e da estabilidade do próprio dispositivo.
Eu gostei mais da proposta quando a encarei como um filtro inicial, não como uma promessa de aprovação. Essa diferença muda completamente a expectativa. O usuário que entende o app como um assistente de pesquisa tende a aproveitar melhor seus recursos; quem espera uma decisão garantida pode considerar o processo insuficiente.
Veredito para uma escolha consciente
Na minha experiência, o Aprov: Cartões de Crédito é uma opção útil para organizar a procura por um cartão e descobrir alternativas compatíveis com um objetivo de limite. A interface e a proposta favorecem uma abordagem mais prática do que sair pesquisando sem critério, principalmente para quem ainda não domina as diferenças entre os produtos disponíveis.
Eu o indicaria a um amigo que estivesse cansado de solicitar cartões aleatoriamente e quisesse comparar possibilidades com mais método. Minha recomendação seria usar uma meta clara, preencher os dados com honestidade, anotar as opções, confirmar os termos diretamente com o emissor e evitar qualquer compra adicional sem entender seu benefício.
Por outro lado, eu não recomendaria depender somente dele para administrar crédito. A aprovação não deve ser tratada como garantida, o limite final pode mudar conforme a análise e as condições do cartão precisam ser examinadas fora da empolgação inicial. Para quem já conhece o cartão desejado, o caminho direto pelo banco pode ser mais eficiente.
O saldo final é positivo, mas com uma condição: o aplicativo funciona melhor quando o usuário participa ativamente da decisão. Ele ajuda a encontrar um caminho; não decide se aquele caminho cabe no seu orçamento. Usado com essa mentalidade, o Aprov cumpre bem o papel de ferramenta de pesquisa financeira e pode tornar a escolha de um cartão mais organizada, rápida e responsável.
Com uma média de 4,9 em aproximadamente 68 mil avaliações e cerca de 3,7 mil comentários, o app demonstra boa recepção entre os usuários. Ainda assim, minha conclusão não se baseia apenas nesses números. O verdadeiro valor está no fluxo de comparação e nos hábitos que ele incentiva: definir uma finalidade, filtrar com realismo e confirmar tudo antes de contratar. Para esse uso específico, o trabalho da ROCKET MEDIA é convincente e merece ser considerado por quem está começando uma nova busca.
Perguntas frequentes
O que é o Aprov: Cartões de Crédito?
O Aprov: Cartões de Crédito é um aplicativo voltado para pessoas que desejam encontrar e comparar opções de cartões de crédito. A plataforma pode apresentar alternativas de diferentes instituições, destacando informações como benefícios, bandeira, anuidade, requisitos e possíveis condições de aprovação. Antes de solicitar qualquer cartão, é importante conferir os detalhes diretamente com o emissor, pois ofertas, critérios e taxas podem mudar conforme o perfil do usuário.
O aplicativo Aprov: Cartões de Crédito garante a aprovação do cartão?
Não. O aplicativo funciona como uma ferramenta de consulta e descoberta de opções, mas não pode garantir que uma solicitação será aprovada. A decisão normalmente pertence ao banco ou à instituição financeira responsável pelo cartão, que avalia fatores como renda, histórico de crédito, relacionamento, idade e dados informados no cadastro. Mesmo quando uma oferta parece adequada, a análise final pode resultar em aprovação, recusa ou proposta diferente.
É seguro informar meus dados no Aprov: Cartões de Crédito?
Antes de preencher qualquer formulário, recomendo verificar a política de privacidade, os termos de uso e quais dados são solicitados pelo aplicativo. Evite compartilhar senhas bancárias, códigos de confirmação ou informações que não sejam necessárias para uma simulação. Também é importante confirmar se a solicitação está sendo concluída no canal oficial da instituição financeira, especialmente quando o app redirecionar para outro site ou aplicativo.
O Aprov: Cartões de Crédito cobra alguma taxa para usar o aplicativo?
A possibilidade de cobrança depende das condições atuais do aplicativo e dos serviços oferecidos. Em geral, ferramentas de comparação e consulta podem ser gratuitas para o usuário, mas isso não significa que os cartões apresentados sejam isentos de custos. Anuidade, juros do rotativo, tarifas, seguros e encargos são definidos pelo emissor. Leia atentamente as informações da oferta antes de contratar ou fornecer seus dados.
Quais cuidados devo ter antes de solicitar um cartão pelo aplicativo?
Confira se o cartão atende às suas necessidades e compare anuidade, limite, benefícios, taxas de juros, tarifas e regras de cashback ou pontos. Verifique também a reputação da instituição emissora e se o endereço de solicitação é oficial. Nunca pague antecipadamente para liberar crédito e desconfie de promessas de aprovação garantida. Por fim, lembre-se de que o uso responsável do cartão exige planejamento para evitar endividamento.